[태그:] 대출 연체
-
2026 사전채무조정 프리워크아웃|연체 31~89일·이자율 최대 70% 인하
대출이나 카드대금을 한 달 이상 연체했지만 아직 90일이 지나지 않았다면 신용회복위원회의 사전채무조정, 흔히 말하는 프리워크아웃을 확인할 수 있습니다. 2026년 사전채무조정은 연체기간이 31일 이상 89일 이하인 채무자를 대상으로 연체이자를 감면하고, 약정이자율을 최대 70% 낮추며, 최장 10년 동안 나누어 상환할 수 있도록 지원하는 제도입니다. 다만 신청했다고 원금과 이자가 자동으로 감면되는 것은 아닙니다. 신용회복지원협약 대상 채권인지, 최근 발생한…
-
2026 신속채무조정 신청조건|연체 30일 이하·금리 30~50% 인하
대출금이나 카드대금을 제때 갚기 어려워졌다면 연체가 90일을 넘을 때까지 기다릴 필요가 없습니다. 연체 전이거나 연체기간이 30일 이하라면 신용회복위원회의 신속채무조정을 확인할 수 있습니다. 2026년 신속채무조정은 일정한 연체 우려자와 연체 30일 이하 채무자를 대상으로 약정이자율을 30~50% 낮추고, 연체이자를 전액 감면하며, 최장 10년 동안 나누어 상환할 수 있도록 지원합니다. 다만 모든 연체 전 채무자가 신청할 수 있는 것은…
-
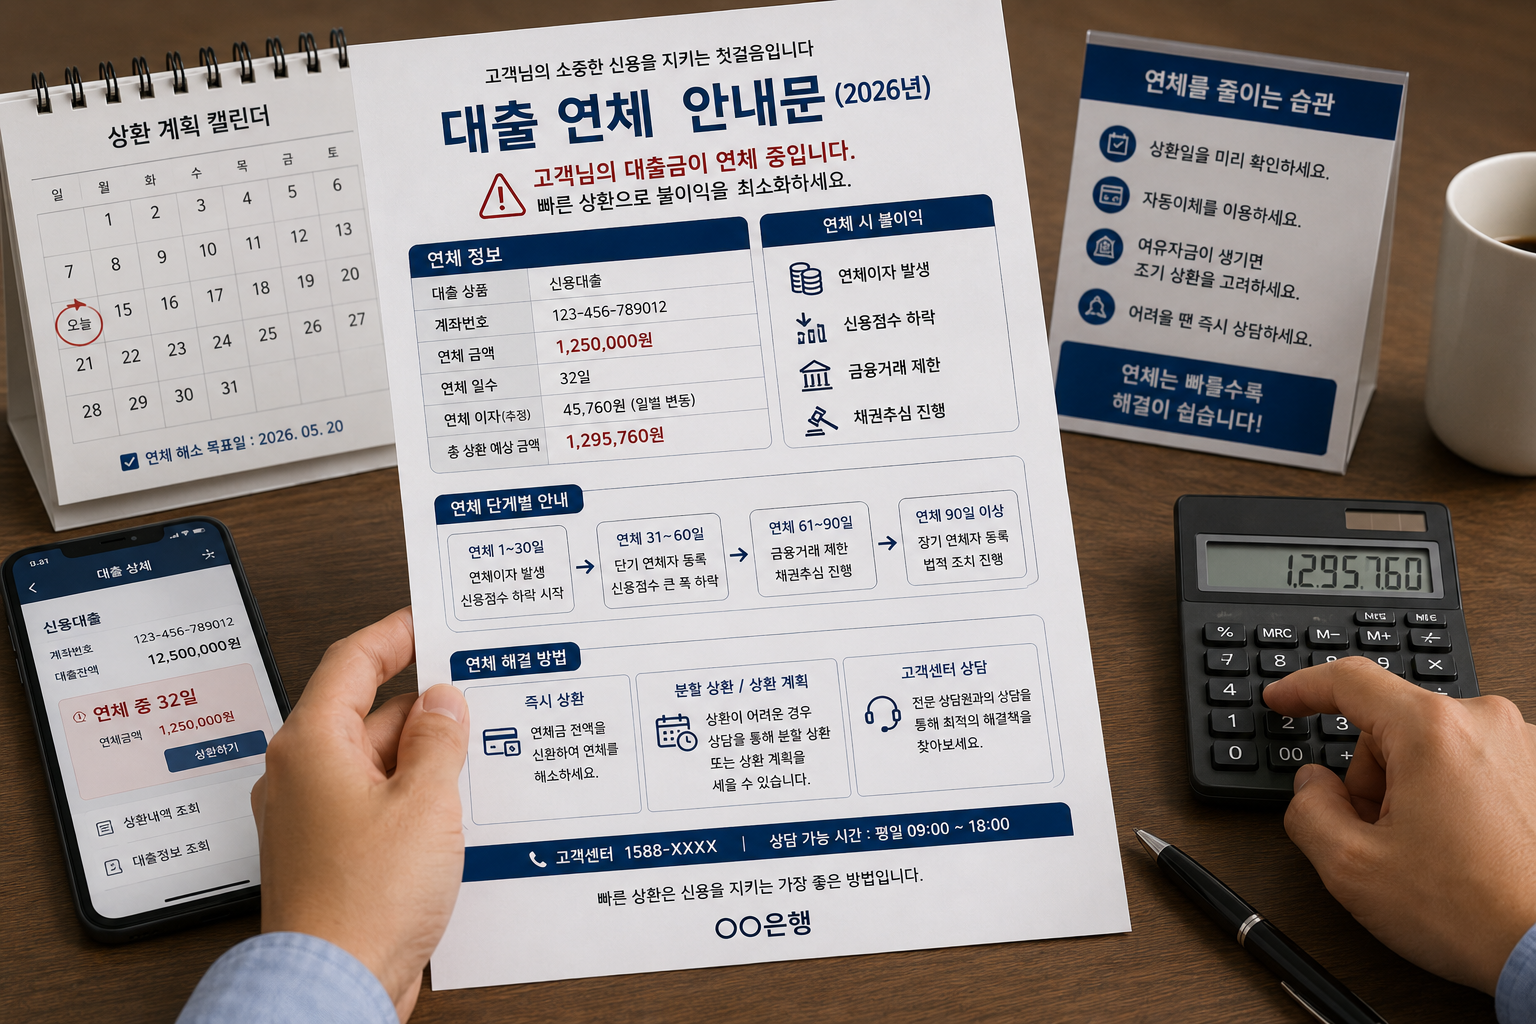
2026 대출 연체|하루·5일·30일·90일 지나면 신용점수 어떻게 될까?
대출 원리금이나 카드대금을 하루 늦었다고 해서 바로 장기연체자로 분류되는 것은 아닙니다. 하지만 연체를 방치하면 연체이자 발생 → 금융회사 내부 연체관리 → 단기연체정보 반영 가능 → 장기연체 순으로 상황이 악화될 수 있습니다. NICE는 10만원 이상을 5영업일 이상 연체한 경우 단기연체정보가 발생한다고 안내하고, 90일 이상 연체는 장기연체로 구분합니다. 특히 중요한 것은 5일, 30일, 90일을 단순한 절대 공식으로…