[태그:] 주담대 한도
-
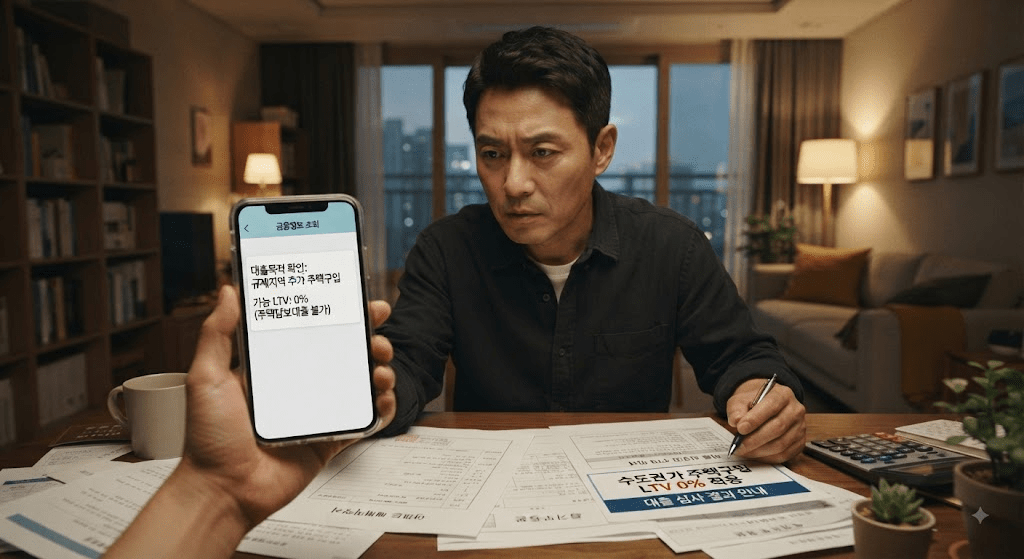
2026 다주택자 주택담보대출 규제|수도권 LTV 0%·주담대 한도 총정리
2026년 다주택자가 아파트나 주택을 추가로 매수하면서 주택담보대출을 받으려 한다면 가장 먼저 지역부터 확인해야 합니다. 현재 핵심은 명확합니다. 다주택자가 수도권에서 추가 주택을 구입하는 목적의 주담대는 LTV 0% 입니다. 금융위원회는 2026년 7월 규제지역 지정에 따른 강화된 대출규제를 안내하면서 다주택자는 수도권 내 주택구입 시 규제지역 여부와 관계없이 LTV 0%를 적용한다고 명시했습니다. 즉 서울 같은 규제지역만의 문제가 아닙니다. 수도권…
-
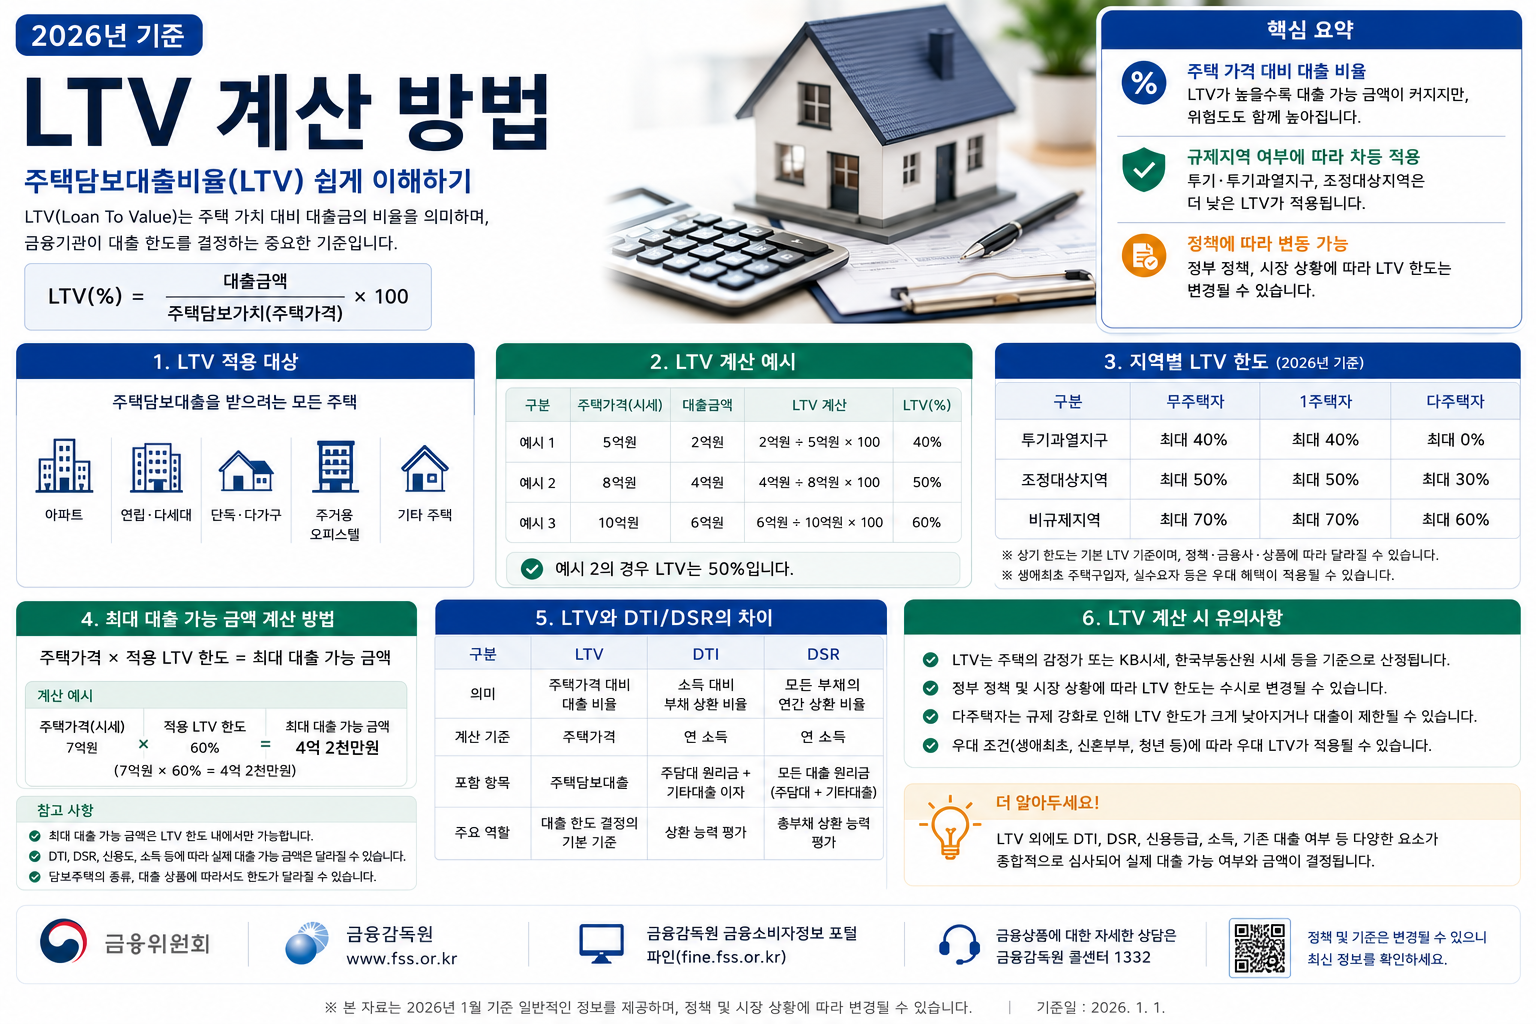
2026 LTV 계산방법|생애최초·주담대 한도·DSR 차이 총정리
주택담보대출을 알아볼 때 DSR과 함께 가장 먼저 보는 숫자가 LTV입니다. LTV는 Loan To Value ratio, 즉 주택가격 대비 담보대출 비율입니다. 쉽게 말하면 “이 집을 담보로 최대 얼마까지 빌릴 수 있는가?”를 보는 기준입니다. 예를 들어 주택가격이 5억 원이고 LTV가 70%라면 단순 계산상 담보 기준 한도는: 입니다. 하지만 실제 대출한도는 여기서 끝나지 않습니다. DSR, 소득, 기존대출, 정책대출…
-
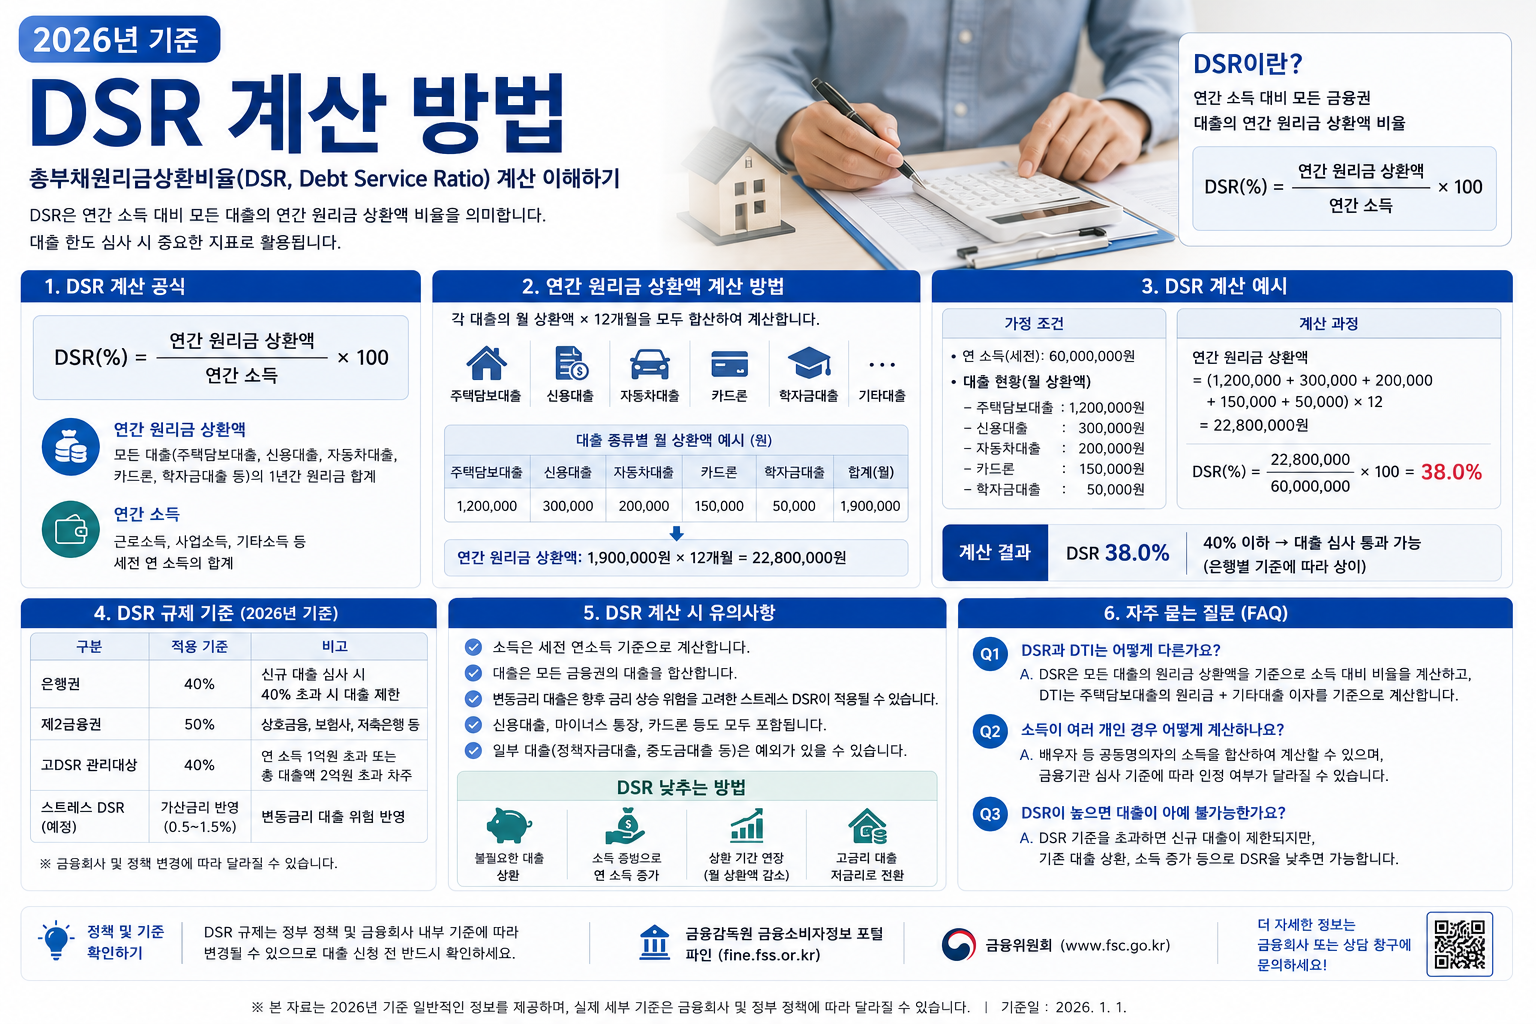
2026 DSR 계산방법|스트레스 DSR·대출한도 계산·주담대 한도 총정리
집을 사거나 대출을 갈아타려고 할 때 가장 먼저 부딪히는 숫자가 DSR입니다. DSR은 단순히 “연봉의 몇 배까지 대출받을 수 있느냐”를 계산하는 기준이 아닙니다. 주택담보대출뿐 아니라 신용대출 등 차주의 연간 원리금 상환액을 소득과 비교해 대출 가능 규모를 판단합니다. 특히 2025년 7월부터 3단계 스트레스 DSR이 시행됐기 때문에 과거 계산법으로 주택담보대출 한도를 예상하면 실제 은행 심사 결과와 차이가 날…