[태그:] 주택담보대출 한도
-
2026 전세대출 DSR 적용 여부|무주택자·1주택자·이자 계산 총정리
전세자금대출을 받으려는 사람은 물론, 이미 전세대출을 보유한 상태에서 주택담보대출이나 신용대출을 추가로 신청하려는 사람도 DSR 적용 여부를 확인해야 합니다. 과거에는 전세대출이 일반적으로 차주단위 DSR 규제에서 제외됐지만, 2025년 10월부터 일부 1주택자의 전세대출 이자가 DSR에 반영되기 시작했습니다. 그렇다고 모든 전세대출의 원금과 이자가 DSR에 포함되는 것은 아닙니다. 2026년 현재 핵심은 신청자가 무주택자인지 1주택자인지, 전셋집이 수도권·규제지역에 있는지, 정책 목적의 전세대출인지에…
-
2026 스트레스 DSR 3단계|적용대상·가산금리·대출한도 변화
주택담보대출이나 신용대출을 알아보다 보면 소득과 신용점수가 그대로인데 예상보다 대출한도가 적게 나오는 경우가 있습니다. 실제 대출금리 외에 미래의 금리 상승 가능성까지 반영하는 스트레스 DSR이 적용되기 때문입니다. 스트레스 DSR은 실제로 납부할 이자에 가산금리를 붙이는 제도가 아닙니다. 대출한도를 계산할 때만 실제 금리보다 높은 금리를 적용해 차주의 상환능력을 보수적으로 평가하는 규제입니다. 2025년 7월부터 3단계 스트레스 DSR이 시행되면서 적용 범위가…
-
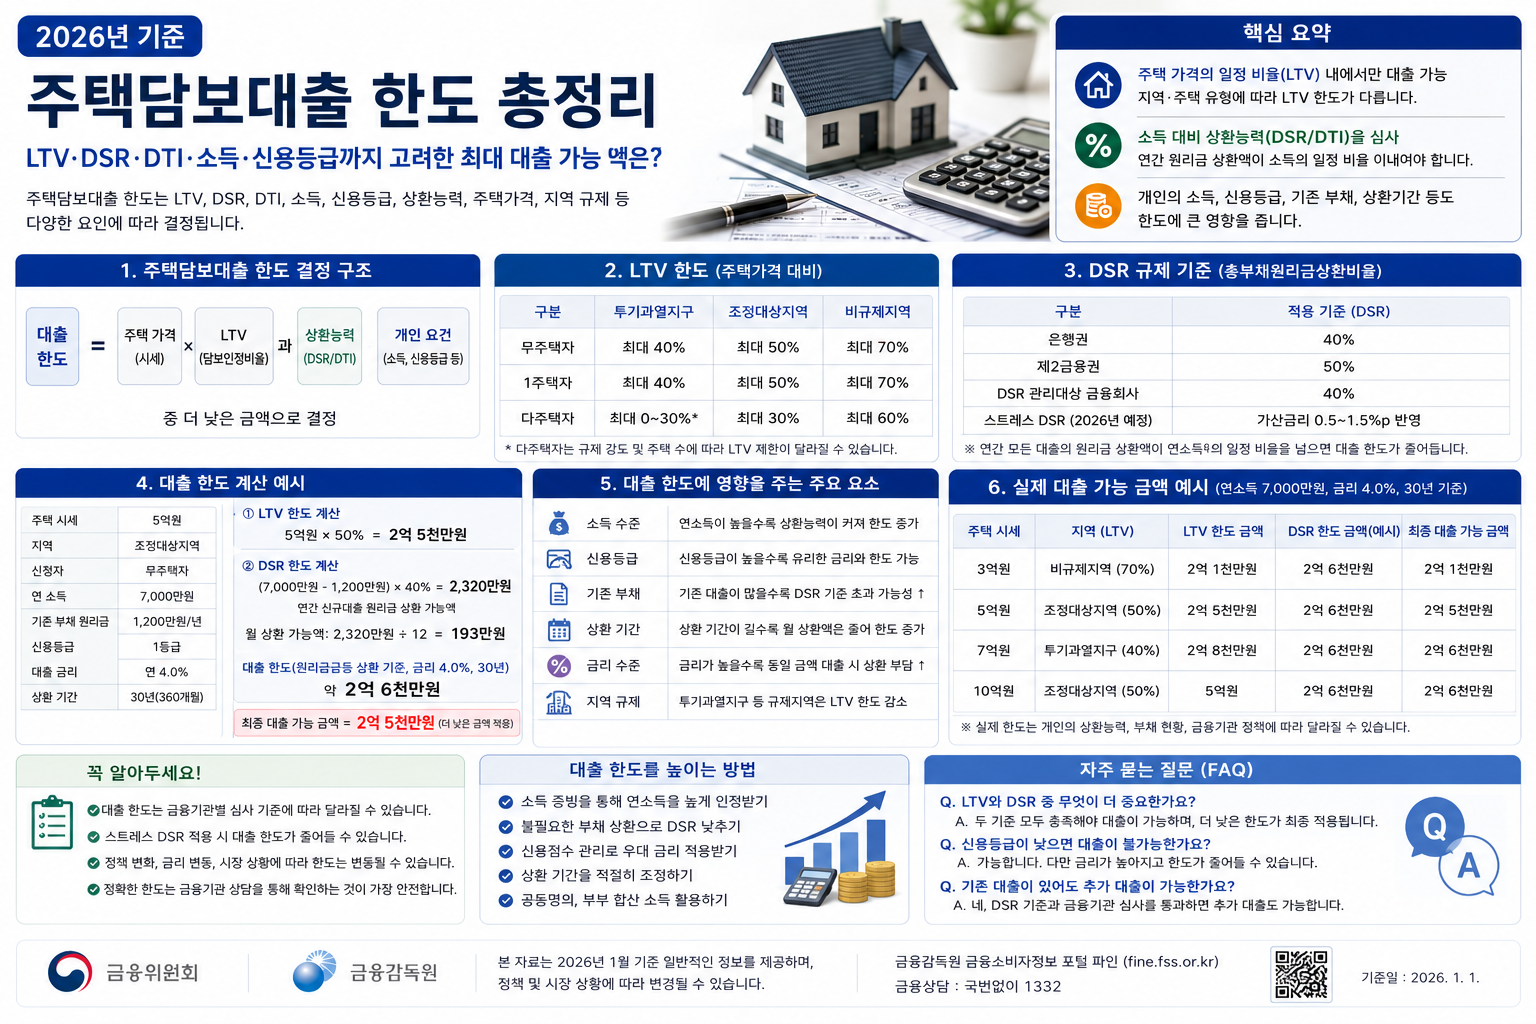
2026 주택담보대출 한도 계산|연봉별 주담대 한도·LTV·DSR 총정리
“5억짜리 아파트를 사려는데 대출이 얼마까지 나올까요?” 주택담보대출 한도를 계산할 때 집값에 LTV만 곱해서는 정확한 금액이 나오지 않습니다. 2026년 주담대 한도는 크게 다음 네 가지를 함께 봐야 합니다. 주택가격과 LTV 연소득과 DSR 기존 신용대출·주담대 은행·정책대출의 상품별 최대한도 결국 실제 대출 가능금액은 이 조건들을 모두 적용했을 때 가장 먼저 걸리는 한도에 의해 결정됩니다. 기준 시점: 2026년 8월…