[태그:] 주택담보대출
-
대출계산기|1억 5% 30년 월 53만 6,822원, 원리금균등·원금균등·만기일시 3가지 비교
대출계산기로 원리금균등·원금균등·만기일시 월 상환액과 총이자를 비교하고, DSR 40%·법정 최고금리 20%·대출모집인 조회까지 정리했습니다.
-

2026 주택담보대출 금리인하요구권|주담대도 신청 가능? 조건·절감액 총정리
주택담보대출 금리가 높아졌다고 무조건 대환대출부터 알아볼 필요는 없습니다. 대출을 받은 뒤 연소득이 증가했거나, 신용평점이 상승했거나, 부채가 감소하는 등 신용상태가 개선됐다면 현재 이용 중인 금융회사에 금리를 낮춰달라고 요구할 수 있습니다. 이것이 금리인하요구권입니다. 주택담보대출도 상품의 금리가 차주의 신용상태에 따라 달라지는 구조라면 금리인하요구권 대상이 될 수 있습니다. 반대로 신용상태가 금리 산정에 영향을 주지 않는 상품이라면 대상이 아니거나 실질적인…
-
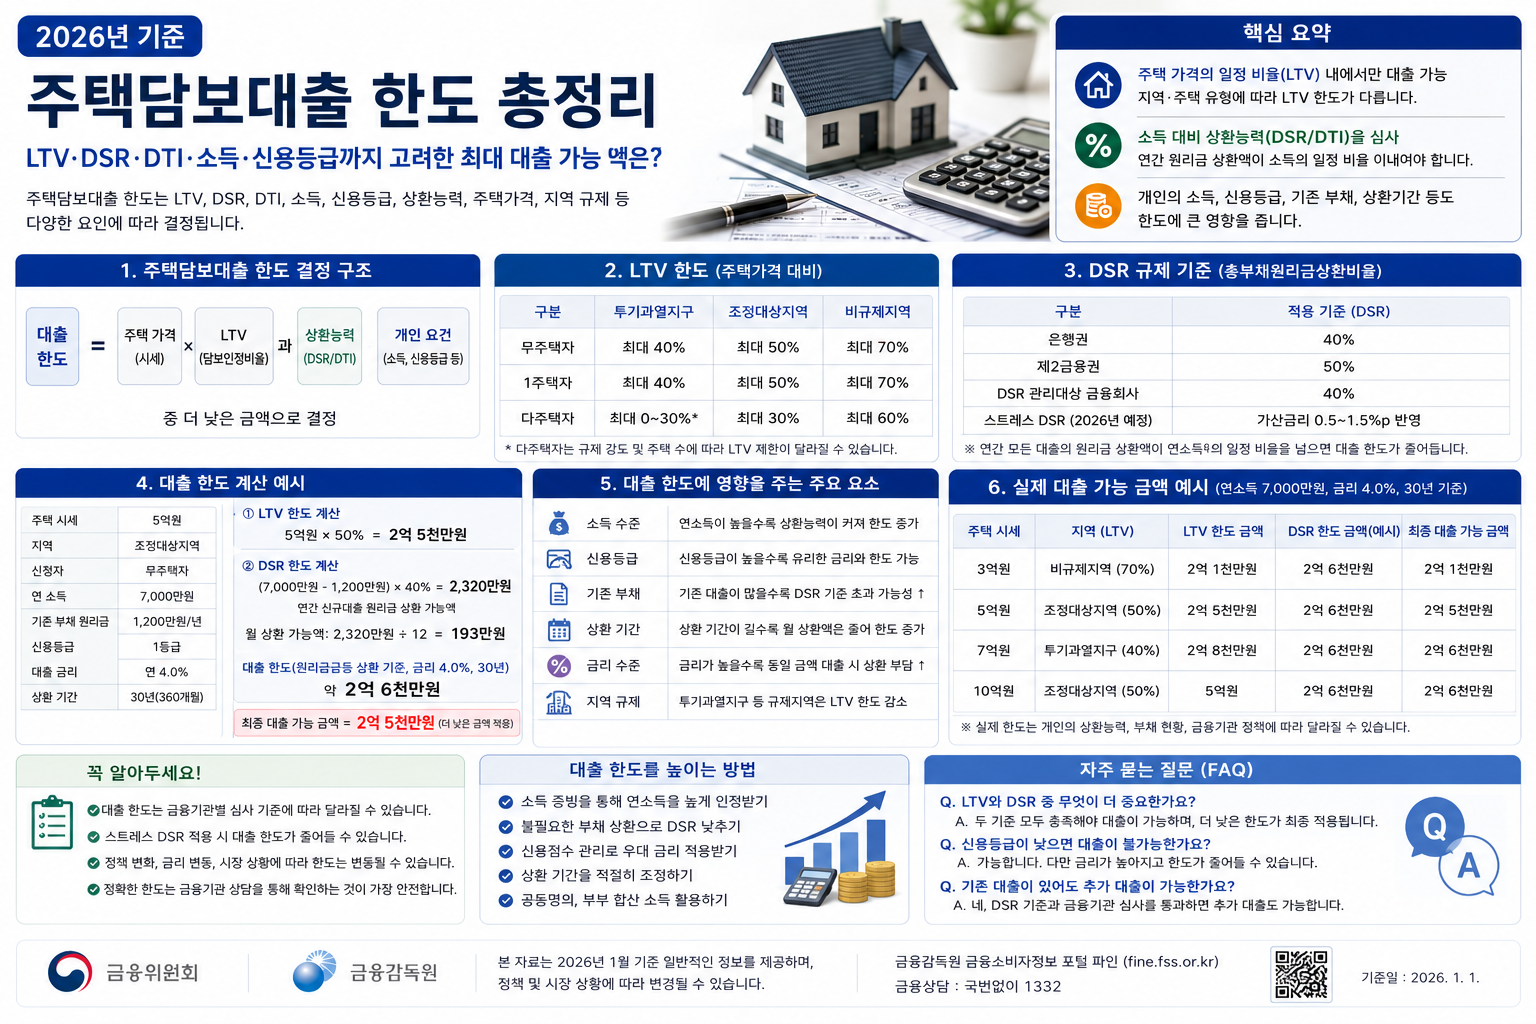
2026 주택담보대출 한도 계산|연봉별 주담대 한도·LTV·DSR 총정리
“5억짜리 아파트를 사려는데 대출이 얼마까지 나올까요?” 주택담보대출 한도를 계산할 때 집값에 LTV만 곱해서는 정확한 금액이 나오지 않습니다. 2026년 주담대 한도는 크게 다음 네 가지를 함께 봐야 합니다. 주택가격과 LTV 연소득과 DSR 기존 신용대출·주담대 은행·정책대출의 상품별 최대한도 결국 실제 대출 가능금액은 이 조건들을 모두 적용했을 때 가장 먼저 걸리는 한도에 의해 결정됩니다. 기준 시점: 2026년 8월…