[태그:] 배우자
-
2026 배우자 임신 중 육아휴직|유산·조산 위험 시 7일 전 신청
2026년 9월 18일부터 임신한 배우자에게 유산·조산 등 건강상 위험이 있다면 남성 근로자도 자녀가 태어나기 전에 육아휴직을 사용할 수 있습니다. 기존에는 임신한 여성 근로자 본인만 임신 중 육아휴직을 사용할 수 있었지만, 제도 시행 이후에는 배우자를 돌봐야 하는 남성 근로자도 휴직 개시 예정일 7일 전까지 회사에 신청할 수 있습니다. 기준 시점: 2026년 8월 20일배우자 임신 중 육아휴직은…
-
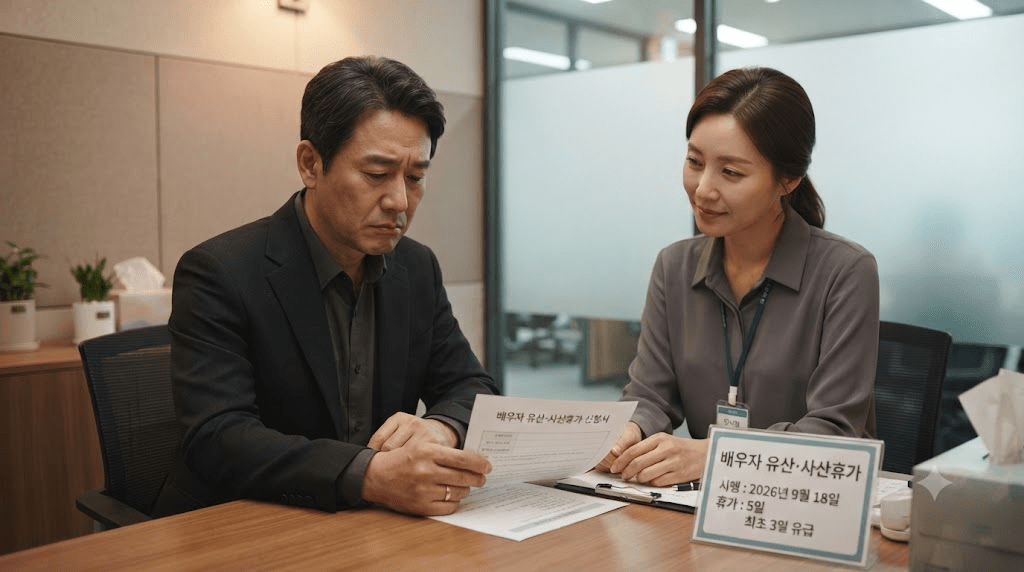
2026 배우자 유산·사산휴가 신설|9월 18일부터 5일·최초 3일 유급
2026년 9월 18일부터 배우자가 유산하거나 사산한 근로자는 최대 5일의 배우자 유산·사산휴가를 사용할 수 있습니다. 휴가 5일 중 최초 3일은 유급이며, 우선지원대상기업 근로자는 유급기간에 대해 통상임금 100%의 급여를 지원받을 수 있습니다. 급여 상한은 3일 기준 252,630원입니다. 기준 시점: 2026년 8월 20일배우자 유산·사산휴가와 급여 제도는 2026년 9월 18일부터 시행됩니다. 시행 전 발생한 유산·사산이나 휴가 사용 가능 기간에…
-
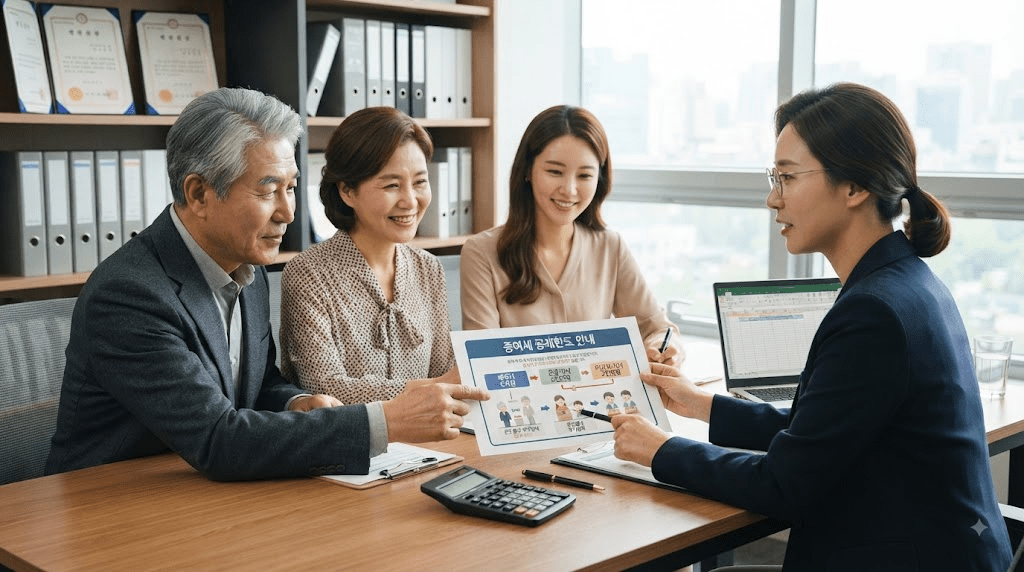
2026 증여세 면제한도액 개정 기준|자녀·배우자·혼인출산 공제
증여세 면제한도액은 증여자와 수증자의 관계, 수증자의 나이 및 최근 10년간 받은 증여금액에 따라 달라집니다. 2026년 기준 배우자에게는 10년간 6억원, 성년 자녀가 부모 등 직계존속에게 받는 경우에는 5,000만원, 미성년 자녀는 2,000만원까지 증여재산공제를 적용할 수 있습니다. 혼인 또는 출산 요건을 충족한 자녀가 직계존속에게 증여받으면 기본공제와 별도로 최대 1억원을 추가 공제받을 수 있습니다. 기준 시점: 2026년 8월 20일흔히…
-
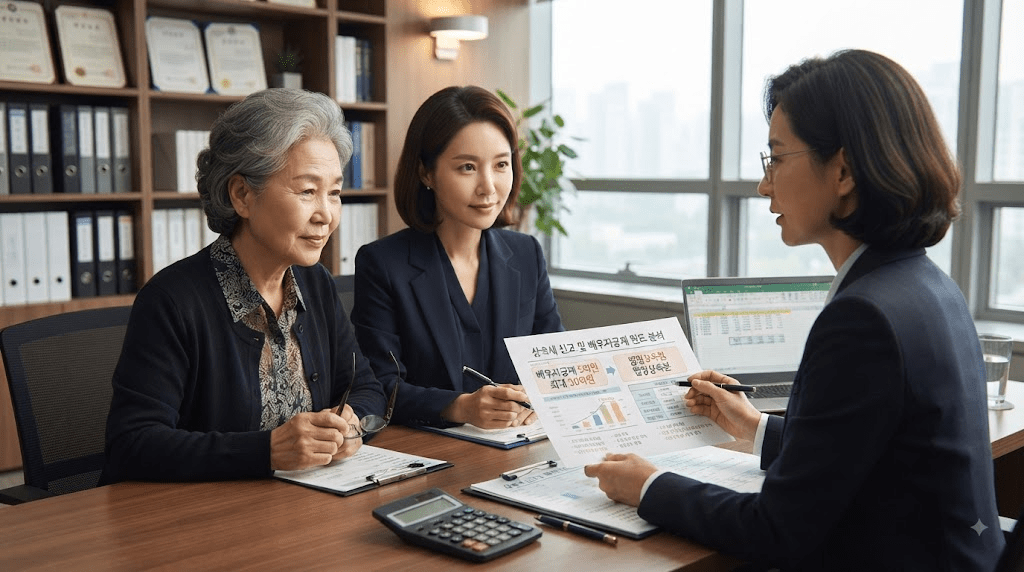
2026 배우자 상속공제 한도|최소 5억원·최대 30억원 계산방법
피상속인의 배우자가 생존해 있다면 상속세를 계산할 때 배우자상속공제를 적용할 수 있습니다. 배우자가 실제로 상속받은 재산이 없거나 5억원보다 적더라도 원칙적으로 5억원을 공제할 수 있습니다. 배우자가 5억원 이상을 상속받았다면 실제 상속금액과 법정상속분 한도를 기준으로 최대 30억원까지 공제할 수 있습니다. 기준 시점: 2026년 8월 20일배우자상속공제를 5억원 초과해 적용하려면 배우자가 실제로 재산을 상속받아야 하며, 법정 분할기한 안에 등기·등록·명의개서와 분할신고를…
-
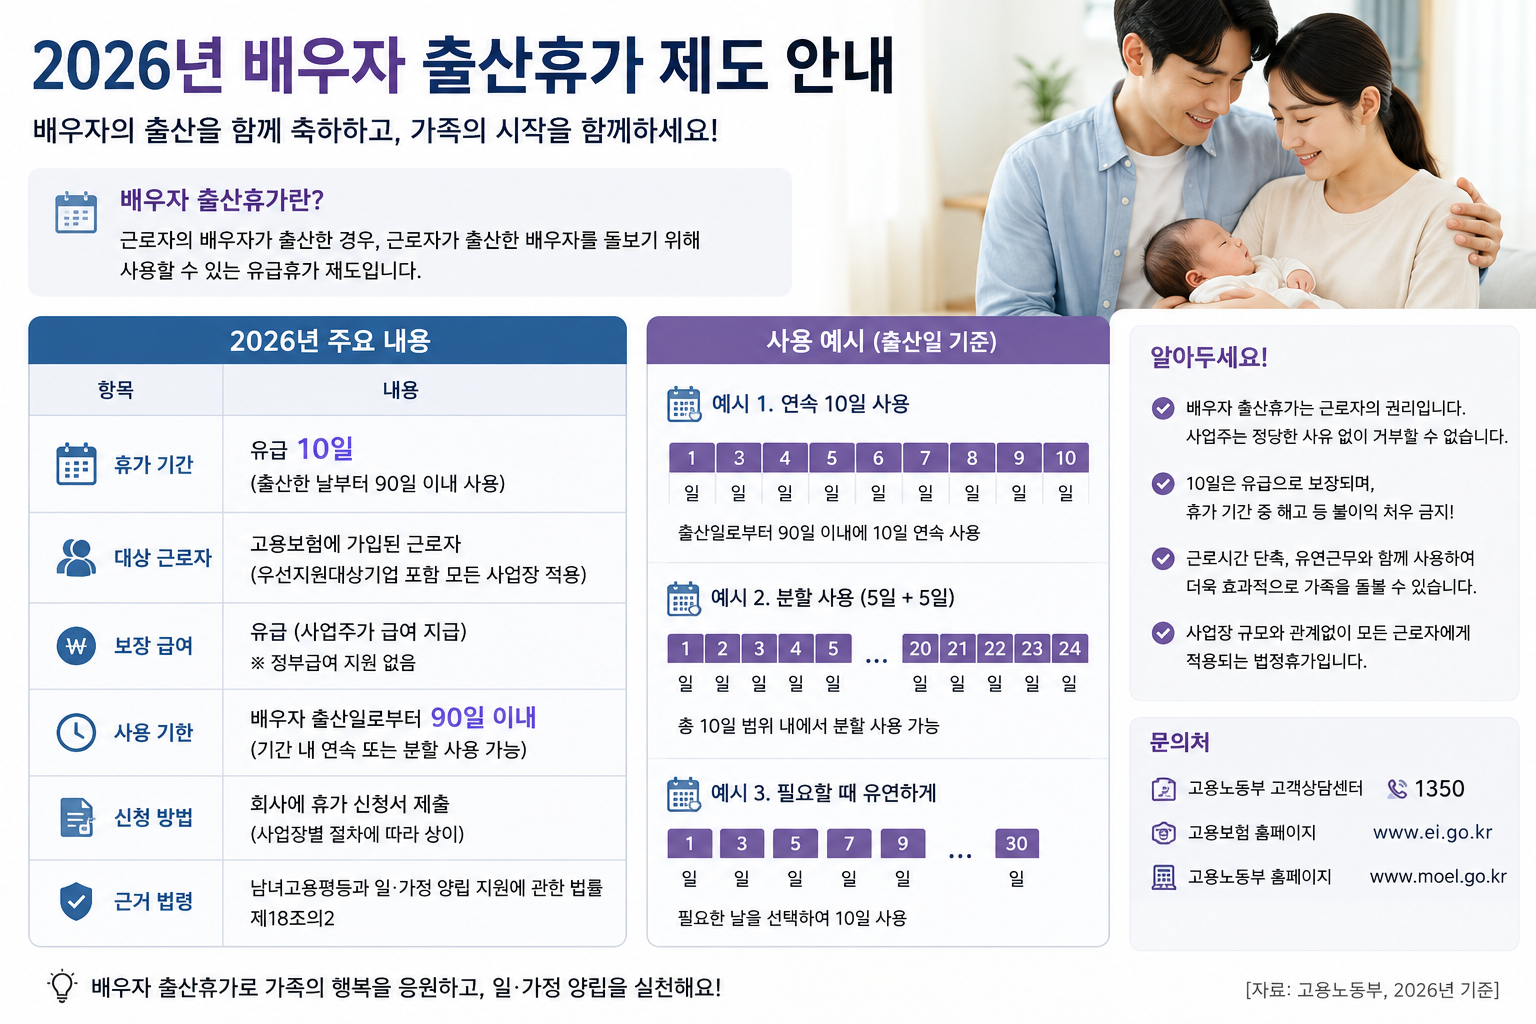
2026 배우자 출산휴가 총정리|20일 유급·급여·120일·신청방법
배우자가 출산했다면 근로자는 배우자 출산휴가 20일을 사용할 수 있습니다. 예전 정보를 검색하면 아직도 ’10일’, ‘정부지원 5일’이라는 내용이 나오는데 현재 기준과 다릅니다. 2025년 2월 23일부터 배우자 출산휴가는 10일에서 20일로 확대됐으며, 우선지원대상기업 근로자에 대한 정부 급여지원도 전체 20일로 확대됐습니다. 기준 시점: 2026년 8월 9일고용노동부·고용24의 현행 공식 안내를 기준으로 작성했습니다. 3줄 요약 2026 배우자 출산휴가 20일 유급 급여…