[태그:] 해외주식
-

-
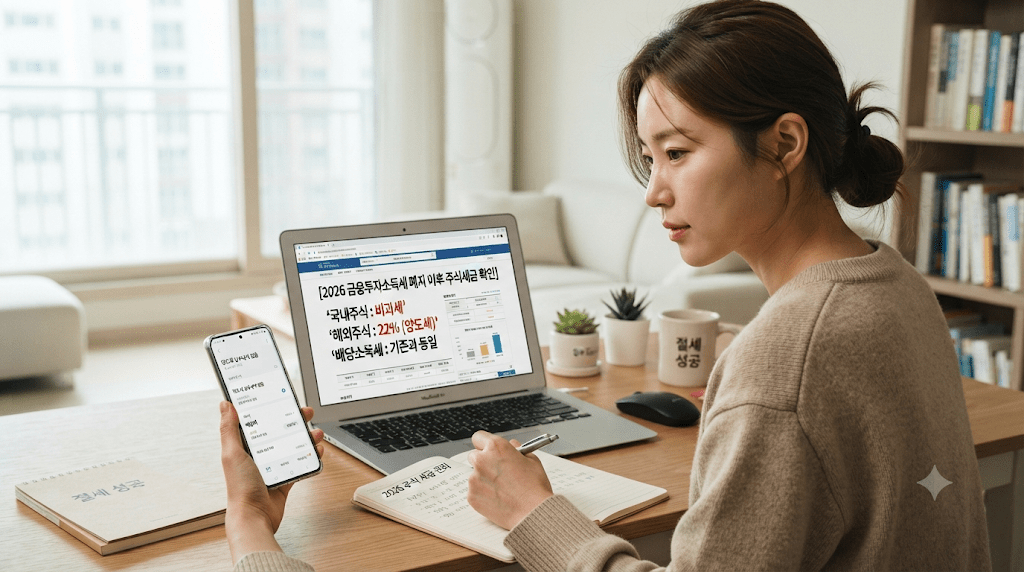
2026 금융투자소득세 폐지 이후|국내주식·해외주식·ETF 세금 총정리
금융투자소득세가 폐지됐다고 주식과 ETF 투자에서 발생하는 세금이 모두 사라진 것은 아닙니다. 금융투자소득세는 국내 투자자 보호와 자본시장 발전 등을 이유로 폐지됐고, 2026년에도 기존의 양도소득세와 배당소득세 체계가 유지됩니다. 국내 상장주식을 장내에서 거래하는 일반 소액주주는 매매차익에 대한 양도소득세를 부담하지 않는 경우가 대부분입니다. 하지만 상장주식 대주주, 상장주식을 장외에서 거래한 소액주주와 비상장주식 주주는 양도소득세 대상이 될 수 있습니다. 해외주식은 연간…
-
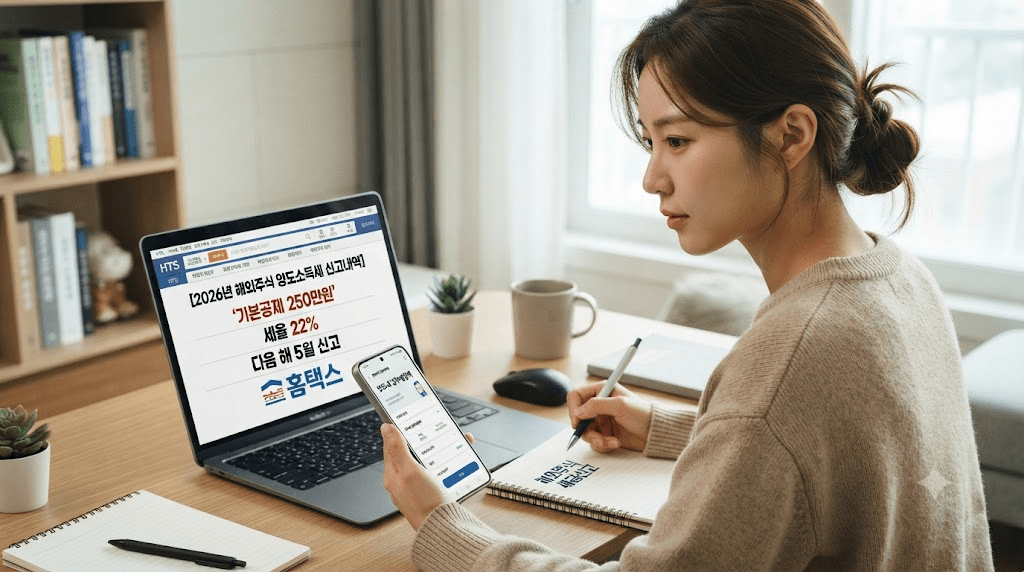
2026 해외주식 양도소득세 신고|250만원 공제·세율 22%·5월 신고
해외주식을 매도해 이익이 발생했다면 배당금 세금과 별도로 양도소득세를 확인해야 합니다. 미국주식 등 국외주식의 양도차익은 한 해 동안 발생한 이익과 손실을 합산한 뒤 필요경비와 양도소득 기본공제 250만원을 차감해 계산합니다. 기본공제를 초과한 과세표준에는 일반적으로 양도소득세 20%와 지방소득세 2%를 합한 **22%**가 적용됩니다. 해외주식은 국내주식처럼 매도할 때 양도소득세가 자동으로 원천징수되는 구조가 아니므로 신고대상자는 다음 해 5월에 직접 신고·납부해야 합니다.…
-
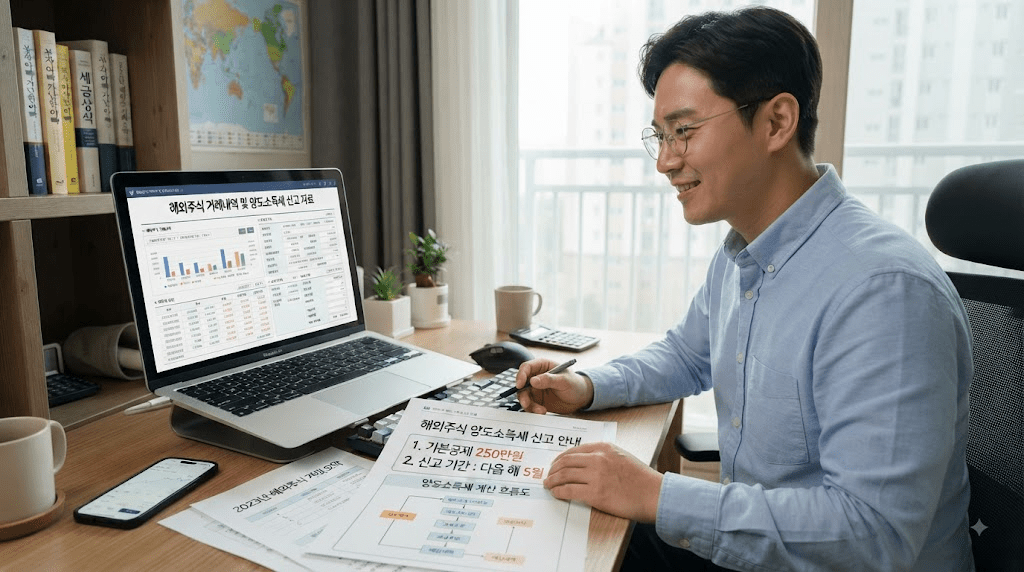
2026 해외주식 양도소득세 신고|250만원 공제·손익통산·계산방법
미국주식 등 해외주식을 매도해 연간 양도차익이 발생했다면 다음 해 5월에 양도소득세를 신고해야 할 수 있습니다. 해외주식 양도소득세는 매도대금 전체에 부과되는 세금이 아닙니다. 1년 동안 발생한 해외주식의 이익과 손실을 합산하고 필요경비와 양도소득 기본공제 250만원을 차감한 금액에 세율을 적용합니다. 기준 시점: 2026년 8월 20일2026년 1월 1일부터 12월 31일까지 양도한 해외주식은 원칙적으로 2027년 5월 1일부터 5월 31일까지 신고·납부합니다.…